
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
(来源:云糖网)
2026年7月23日 | 云糖网 yntw.com
2015年,中国进口甘蔗约105.41万吨;到2025年,这一数字已经增加到359.07万吨。
十年间,中国进口甘蔗规模扩大至2015年的3.41倍,累计增长240.6%,年均复合增速约13.0%。
进入2026年后,增长势头仍在延续。
2026年1—6月,我国累计进口甘蔗326.12万吨,已相当于2025年全年进口量的90.8%。
十年间,改变的不仅是进口数量,还有进口节奏、贸易方式和境外供应结构。
一、从105万吨到359万吨,增长并非一条直线
2015—2025年中国进口甘蔗数量如下:
|
年份 |
进口量(万吨) |
同比变化 |
|---|---|---|
|
2015 |
105.41 |
— |
|
2016 |
80.70 |
-23.4% |
|
2017 |
98.59 |
+22.2% |
|
2018 |
118.40 |
+20.1% |
|
2019 |
141.62 |
+19.6% |
|
2020 |
170.55 |
+20.4% |
|
2021 |
177.00 |
+3.8% |
|
2022 |
215.04 |
+21.5% |
|
2023 |
190.90 |
-11.2% |
|
2024 |
298.41 |
+56.3% |
|
2025 |
359.07 |
+20.3% |
|
2026年1—6月 |
326.12 |
阶段累计 |
从走势看,这十年大致可以分为三个阶段。
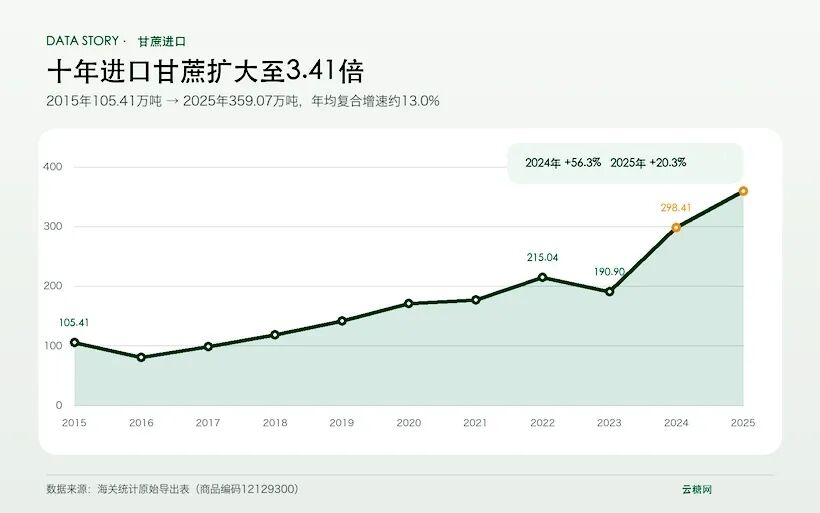
2015—2016年处于百万吨左右的起步阶段;2017—2022年总体上行,进口量由98.59万吨增加到215.04万吨;2023年短暂回落后,2024年进口量大幅增长56.3%,2025年又增20.3%,从而把年度规模推高到359万吨。
因此,十年扩大至3.4倍,并非均匀发生,也经历了波折;最明显的放量,出现在最近两年。
二、2025/2026榨季进口427.08万吨
本文所称“2025/2026榨季进口统计”,口径为2025年10月至2026年6月的截至6月底累计值。
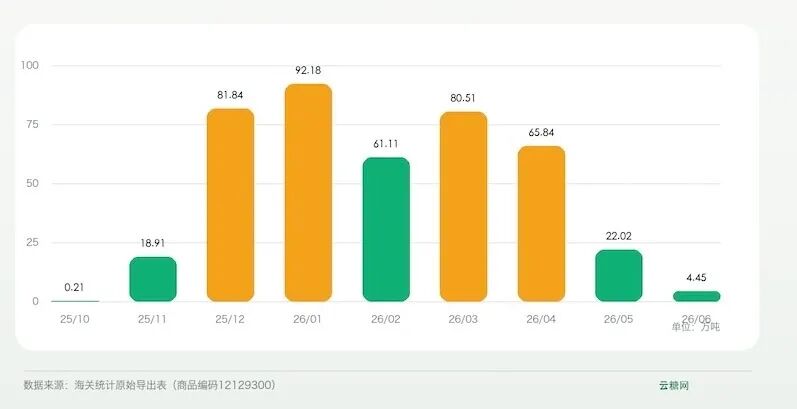
在2025/26榨季这九个月中,我国累计进口甘蔗427.08万吨,进口金额约20.48亿元,加权平均价格约480元/吨。
与上一榨季同期(2024年10月至2025年6月)的345.67万吨相比,进口量增加81.40万吨,增幅23.5%;进口金额增镳26.6%,加权均价上升2.5%。
2025/2026榨季截至6月逐月统计 (表格可左滑)
|
月份 |
进口量(万吨) |
进口金额(万元) |
平均价格(元/吨) |
|---|---|---|---|
|
2025年10月 |
0.21 |
97.73 |
466.59 |
|
2025年11月 |
18.91 |
8,869.61 |
469.09 |
|
2025年12月 |
81.84 |
38,763.53 |
473.62 |
|
2026年1月 |
92.18 |
43,863.88 |
475.83 |
|
2026年2月 |
61.11 |
29,316.32 |
479.71 |
|
2026年3月 |
80.51 |
38,748.63 |
481.27 |
|
2026年4月 |
65.84 |
31,745.48 |
482.14 |
|
2026年5月 |
22.02 |
11,140.28 |
506.02 |
|
2026年6月 |
4.45 |
2,290.05 |
515.00 |
| 合计 | 427.08 | 204,835.52 | 479.62 |
进口高峰主要集中在2025年12月至2026年4月。五个月合计进口381.50万吨,占该统计区间总量的89.3%。
其中,2026年1月进口92.18万吨,为区间内单月最高值;5月和6月进口量快速回落,整体呈现明显的榨季型季节特征。
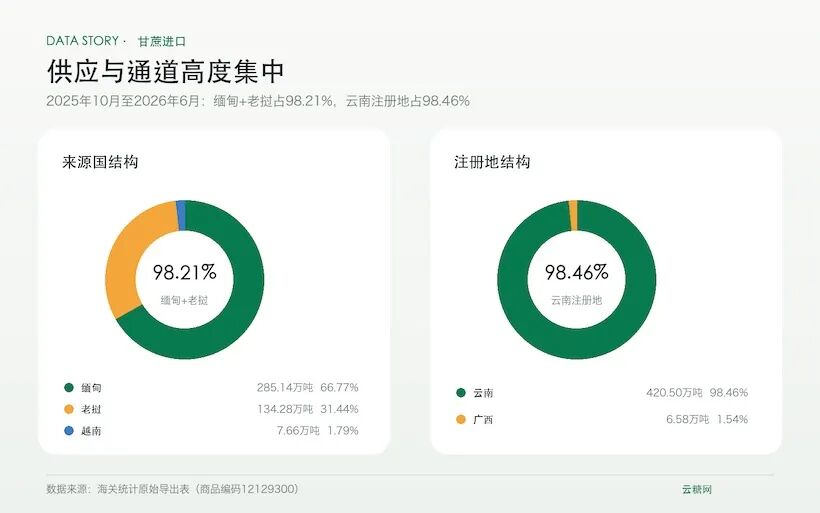
三、来源高度集中:缅甸与老挝合计占98.2%
2025年10月至2026年6月,中国进口甘蔗主要来自三个国家:
|
来源国 |
进口量(万吨) |
占比 |
|---|---|---|
|
缅甸 |
285.14 |
66.77% |
|
老挝 |
134.28 |
31.44% |
|
越南 |
7.66 |
1.79% |
缅甸和老挝合计占98.21%。这种结构并非最近才出现:2015年,两国合计占比已经达到98.8%。
十年间的变化,主要发生在两个来源国的内部比例:2015年缅甸占75.75%、老挝占23.05%;到2025年,缅甸占66.19%、老挝占32.59%。2024年两者甚至一度接近五五开。
这意味着,进口总量虽然扩大,供应地理范围却没有同步分散。边境通关、跨境运输、气候与两个主要来源国的甘蔗产量变化,仍然是观察进口稳定性的关键变量。
四、通道高度集中:云南占98.46%
2025/2026榨季截至6月,云南注册地累计进口甘蔗420.50万吨,占全国的98.46%;广西进口6.58万吨,占1.54%。
从十年数据看,云南的主通道地位一直没有改变。2015年云南占比为98.80%,2025年仍为98.92%。
需要注意的是,海关统计中的“注册地”是进口企业注册地口径,不能直接等同于甘蔗的最终使用地或全部入境口岸。但它仍然清晰反映出,境外甘蔗进口与云南糖业之间具有高度绑定的结构特征。
五、最深的变化:从边境小额贸易转向一般贸易
如果只看总量,容易忽略十年间另一个更明显的结构变化:贸易方式已经发生反转。
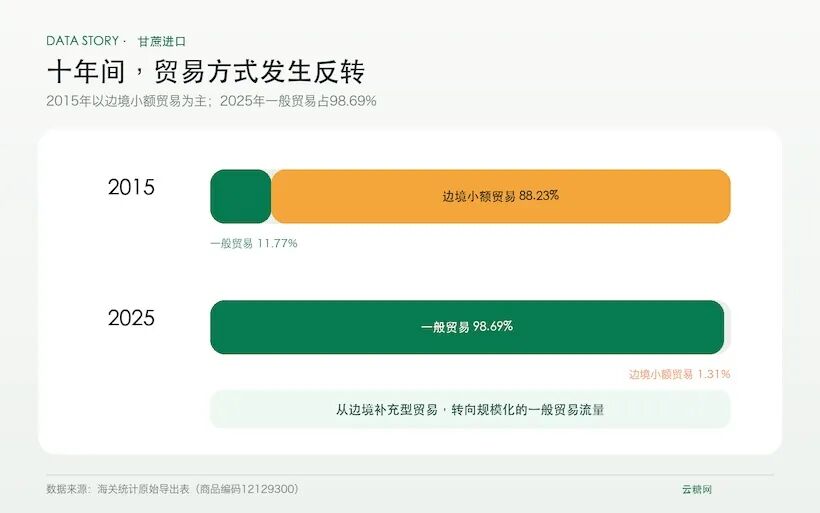
2015年,边境小额贸易进口量约93.00万吨,占88.23%;一般贸易仅占11.77%。
到2025年,一般贸易进口量已经达到354.39万吨,占98.69%;边境小额贸易占比降至1.31%。
2025/2026榨季截至6月,一般贸易进口387.08万吨,占90.63%;边境小额贸易进口40.00万吨,占9.37%。
从“边境小额贸易为主”到“一般贸易为主”,进口甘蔗已在统计上形成更大规模、更常态化的一般贸易流量。
六、3.4倍背后,需要看清三个问题
第一,进口甘蔗已经进入数百万吨级别。
过去十年,它从百万吨左右扩大到350万吨以上。2025/2026榨季截至6月又达到427.08万吨,其对沿边糖厂原料供应和生产节奏的影响已不容忽视,云南省西双版纳州有糖厂98%的甘蔗压榨量来自于进口甘蔗。
第二,规模增长与供应集中同时发生。
进口量在增加,但主要来源仍集中于缅甸和老挝,主要注册地仍集中于云南。规模越大,对通关效率、跨境运输和主要供应地稳定性的要求也越高。
第三,2025/26榨季进口甘蔗能产多少食糖。
海关数据统计的是甘蔗原料重量。要评估它对食糖产量的实际贡献,还需结合甘蔗糖分、出糖率、加工损耗和具体糖厂加工情况。
以2025/26榨季云南省糖业协会公布的数据:2025/26榨季云南省累计平均产糖率为13.14%。以此计算,本榨季427.08万吨进口甘蔗,约产食糖56.12万吨。以全国第三大产区--广东省为例,2025/26榨季广东省累计产糖67.3万吨。
云糖网小编结语
十年间,中国进口甘蔗从105.41万吨增加到359.07万吨,扩大至原来的3.41倍。
更值得关注的是,这一过程伴随着三个结构变化:进口规模进入数百万吨级,贸易方式从边境小额贸易转向一般贸易,供应和通道则继续高度集中。
2025/2026榨季截至6月的427.08万吨,不仅是一个规模数字,也是观察跨境原料供应、沿边糖业布局与进口稳定性的重要窗口。
根据官方数据,2025/26榨季云南省累计压榨甘蔗2236.49万吨,其中进口甘蔗占比达到18.80%。
后续进口甘蔗的情况我们会持续跟踪,敬请关注云糖网(yntw.com)。
后续持续报道不仅是进口甘蔗还会增加多少,还包括缅甸与老挝供应结构、云南进口通道、通关运输效率,以及最终形成的产业格局变化。
数据来源:海关统计原始导出表,商品编码12129300;统计区间为2015年1月至2026年6月。数量由千克换算为吨,金额为人民币。
注:以上内容为数据解读,仅供参考,云糖网首发,欢迎留言交流指正。
新浪合作大平台期货开户 安全快捷有保障
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:李铁民
广瑞网提示:文章来自网络,不代表本站观点。


